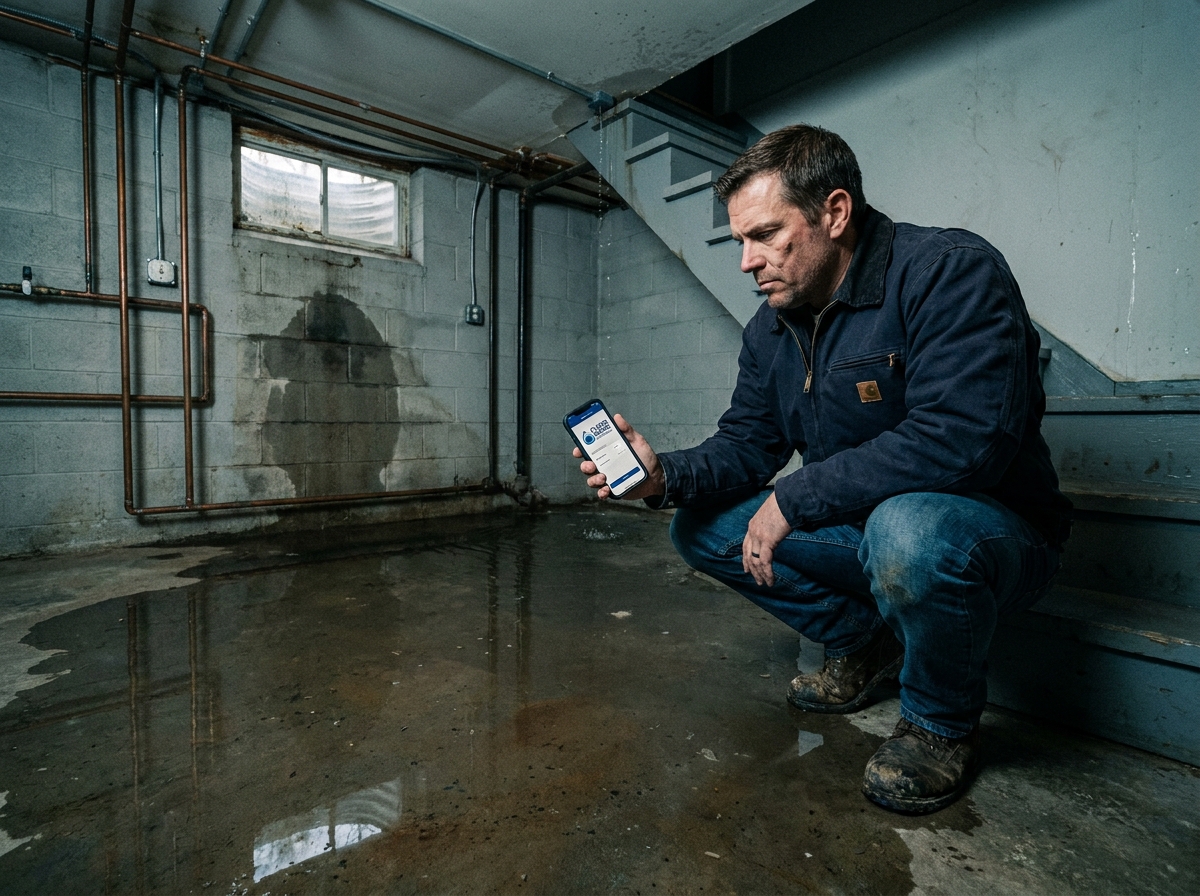
Déclarer un dégât des eaux, un accrochage ou un vol depuis l’écran de son téléphone prend aujourd’hui quelques minutes. La plupart des assureurs proposent une application mobile ou un espace en ligne pour ouvrir un dossier de sinistre sans passer par un courrier recommandé. La promesse est séduisante, mais le parcours réel d’un sinistre ne se résume pas à l’envoi d’un formulaire.
Entre les contraintes légales, les limites techniques de l’e-constat et le poids de la preuve photographique, la gestion mobile d’un sinistre mérite un examen plus précis que les slogans des stores d’applications.
Délai légal de déclaration de sinistre et signalement mobile
L’article L. 113-2 du Code des assurances fixe un cadre strict. L’assuré doit prévenir sa compagnie dans le délai prévu au contrat, avec un plancher légal de cinq jours ouvrés pour un sinistre classique et de deux jours ouvrés en cas de vol. Ce délai court dès la connaissance du sinistre, pas dès la collecte de toutes les pièces.
Un smartphone permet d’envoyer un premier signalement rapide, même incomplet. Le dossier peut être complété ensuite avec les justificatifs manquants (factures, photos supplémentaires, rapport de police). Cette souplesse constitue un vrai avantage pratique : sur le terrain, réunir l’ensemble des documents le jour même est rarement possible.
En revanche, la facilité d’envoi pousse parfois à bâcler la déclaration. Un formulaire rempli à la hâte, avec des cases mal cochées ou une description approximative, peut ralentir l’instruction du dossier plutôt que l’accélérer. La rapidité d’accès ne remplace pas la rigueur de saisie.
Parmi les acteurs qui ont structuré cette gestion mobile, on trouve des néo-assurances nées avec le digital. Le parcours proposé sur leocare.eu illustre cette logique de déclaration immédiate depuis l’application, avec un suivi intégré au contrat.
E-constat auto sur smartphone : ce que l’application gère et ce qu’elle refuse
L’application e-constat auto, développée par France Assureurs, est l’outil le plus connu pour gérer un accident depuis son téléphone. Elle remplace le constat amiable papier et transmet le document directement à l’assureur. Le gain de temps est réel, mais son périmètre d’utilisation reste limité.
L’e-constat ne fonctionne que pour les accidents matériels impliquant au maximum deux véhicules immatriculés en France. Dès qu’un tiers blessé entre en jeu, dès qu’un troisième véhicule est impliqué, ou dès que l’un des véhicules est immatriculé à l’étranger, l’application ne convient plus. Le constat papier ou un autre canal reste alors nécessaire.
Le piège de la signature électronique définitive
Une fois l’e-constat signé numériquement par les deux parties, aucune modification n’est possible. Une erreur dans le croquis, une case cochée par inadvertance, une circonstance mal formulée : tout est figé. Sur un constat papier, les deux conducteurs peuvent au moins annoter, rayer ou ajouter des précisions manuscrites avant envoi.
Cette rigidité rend les photos prises sur place d’autant plus précieuses. Photographier les dégâts, la signalisation, la position des véhicules et les plaques d’immatriculation constitue un complément de preuve qui peut peser lors de la discussion avec l’expert.
- Photographier les dégâts sous plusieurs angles avant de déplacer les véhicules, en incluant des repères visuels (marquage au sol, panneaux).
- Capturer la signalisation environnante (feux, stops, cédez-le-passage) pour documenter le contexte de l’accident.
- Relire chaque case cochée et le croquis avant de valider la signature électronique, car aucun retour en arrière n’est prévu.
Expertise à distance par visioconférence : fiabilité et seuils
Plusieurs cabinets d’expertise utilisent désormais la visioconférence pour évaluer un sinistre sans déplacer un expert. L’assuré filme les dégâts en temps réel, guidé par un professionnel qui effectue des captures d’écran pour constituer son rapport.
Ce dispositif convient surtout aux sinistres de faible montant. La géolocalisation du logement permet de vérifier qu’il correspond bien à l’adresse assurée, et la visioconférence limite les tentations de fraude sur les petits dossiers.
Au-delà des sinistres simples, les retours terrain divergent. Un dégât des eaux ayant touché plusieurs pièces, un cambriolage avec effraction sur des points d’accès multiples ou un incendie partiel nécessitent souvent un déplacement physique. L’expertise à distance reste un filtre de premier niveau, pas un remplacement systématique de la visite sur site.
Application mobile et gestion complète du contrat d’assurance
La déclaration de sinistre n’est qu’une brique dans la gestion mobile d’un contrat. Les applications les plus abouties permettent aussi de modifier ses garanties, d’ajouter un conducteur, de télécharger une attestation ou de résilier un contrat, le tout sans courrier ni appel téléphonique.
Leocare propose ce type de parcours via son application. Les contrats auto, habitation et moto sont souscrits en quelques minutes avec une couverture effective le jour même.
Ce que le smartphone ne couvre pas encore
La conformité des pièces justificatives reste un point sensible. Un document photographié peut poser des problèmes de lisibilité. Une facture floue, un devis tronqué ou un justificatif de valeur mal cadré peuvent être rejetés par le gestionnaire du dossier.
La question de la valeur probante des photos et vidéos transmises par smartphone se pose aussi. L’horodatage qualifié, qui certifie la date, l’heure et le lieu d’une prise de vue, n’est pas encore généralisé dans toutes les applications grand public. Sans cette certification, une photo peut être contestée lors d’un litige sur la réalité ou l’étendue des dommages.
Gérer un sinistre depuis son smartphone fonctionne pour la déclaration initiale, le suivi de dossier et l’expertise des petits sinistres. Le gain de temps sur le signalement est réel, à condition de soigner la saisie et de documenter les dégâts avec méthode. Pour les sinistres complexes ou les montants élevés, le passage par un expert physique et des justificatifs originaux reste souvent la norme imposée par les assureurs eux-mêmes.